Domain personal-information-manager.de kaufen?
Wir ziehen mit dem Projekt
personal-information-manager.de um.
Sind Sie am Kauf der Domain
personal-information-manager.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain personal-information-manager.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
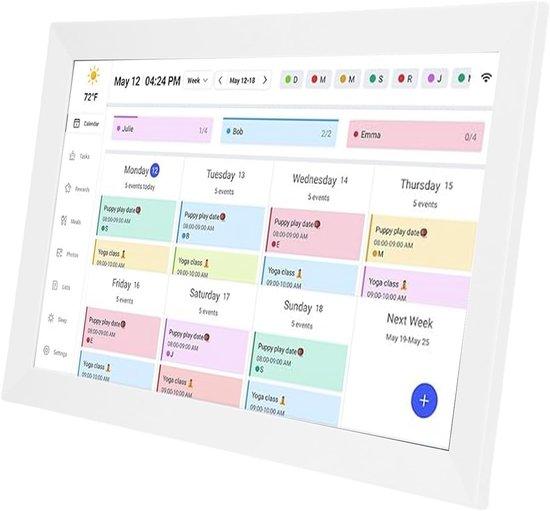
QuickShopping - Smart Digital Wall Kalender 15,6 Zoll Wifi, Synchronisation mit App und Telefonen, Arbeitsdiagramm und Sprachsteuerung, 32 GB, ideal für ThuEntdecken Sie den QuickShopping Smart Digital Wall Calendar, die perfekte Lösung für die Organisation Ihrer Familien- und Büroplanung. Mit einem großen 15,6 Zoll Bildschirm bietet dieser Kalender nicht nur eine klare Sicht auf Ihren Kalender, sondern auch die Möglichkeit, sich einfach mit Ihrem Smartphone und Apps zu synchronisieren. Die Sprachsteuerung ermöglicht es Ihnen, Freisprechaufgaben hinzuzufügen und zu verwalten, was es noch einfacher macht, mit Ihren Verpflichtungen Schritt zu halten. Mit 32 GB Speicherkapazität haben Sie genügend Platz für alle wichtigen Termine und Termine. Dieser digitale Wandkalender ist ideal für den Heim- und Bürogebrauch und hilft Ihnen, Ihre Zeit effizient zu verwalten. Dieser Kalender ist mit einem EU-Stecker und einem Desktop-Halter einfach zu installieren und zu verwenden. Machen Sie Ihr Leben transparenter mit dem QuickShopping Smart Digital Wall Kalender!627,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **

Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Microsoft OneNote 2024 | Windows | Dauerlizenz | Digitale Notizen & OrganisationMicrosoft OneNote 2024 | Windows | Dauerlizenz | Digitale Notizen & Organisation Strukturierte Notizen, Ideen und Projekte zentral verwalten – die flexible Lösung für Organisation, Planung und digitales Arbeiten im Alltag. Digitale Lieferung per E-Mail Dauerlizenz (kein Abonnement) Installation auf 1 PC (Windows) Ideal für Notizen, Projekte & Organisation Flexibles Arbeiten ohne feste Struktur Einmal kaufen – dauerhaft nutzen Persönlicher Ansprechpartner "OneNote ist ideal, um Ideen, Projekte und Notizen übersichtlich zu strukturieren." Digitale Notizen ohne Grenzen Microsoft OneNote ermöglicht freies Arbeiten ohne starre Dokumentstruktur – ideal für Ideen, Projekte und Wissensmanagement. Notizen können flexibel erstellt, organisiert und jederzeit wiedergefunden werden. :contentReference[oaicite:0]{index=0} Ihr konkreter Nutzen Notizen frei strukturieren und organisieren Ideen, Projekte und Aufgaben zentral verwalten Texte, Zeichnungen und Inhalte kombinieren Perfekt für Studium, Business und Planung Keine laufenden Kosten durch Dauerlizenz Funktionen im Überblick Freie Notizgestaltung ohne Layout-Zwang Strukturierte Organisation in Notizbüchern Handschrift & Zeichentools integriert Schnelle Suche innerhalb aller Inhalte Neue Versionen bieten verbesserte Zeichen- und Organisationsfunktionen für effizienteres Arbeiten. :contentReference[oaicite:1]{index=1} Office Anwendungen im Vergleich Anwendung OneNote Office Standard Office Professional OneNote✔✔✔ Word✖✔✔ Excel✖✔✔ PowerPoint✖✔✔ Outlook✖✔✔ Wann wählen ✔ Notizen & Organisation ✔ Standardbedarf ✔ Vollumgebung Wann NICHT ✖ Office komplett ✖ Erweiterte Nutzung ✖ einfache Nutzung Datenschutz & Compliance Lokale Nutzung ermöglicht volle Kontrolle über Ihre Notizen und Inhalte. Geeignet für strukturierte, datensensible Arbeitsprozesse. Ihre digitale Notizzentrale Strukturieren Sie Ideen und Projekte effizient. Jetzt starten und organisierter arbeiten.106,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
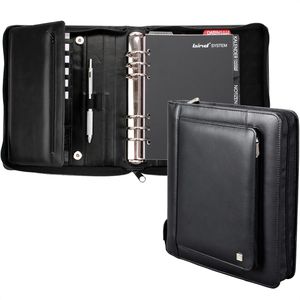
Bind Systemplaner T 301, Manager, Kalender 2026, schwarz, Echt Leder, A5Merkmale: Kalendereinlagen: 2026 Format: A5 Material: Echt Leder Farbe: schwarz Verschluss: Reißverschluss weitere Produktinformationen: Materialart: Nappaleder Ausführung: 6-Ring-Mechanik Lieferumfang: Schreibstift Quattro Pen, Wochenplan, Heute, Adress-, Kalender mit einer Aufteilung: 1 Tag auf 1 Seite, A-Z-Register, Manager Systemeinlage bestehend aus Monatsplan, Projekte und i (blau) Maße: 21,5 x 25,5 x 5,5 cm (BxHxT) Besonderheit: Echt Leder sonstiges: mit zwei Stiftehaltern, 6 Einsteckfächern für Visitenkarten und Kreditkarten, Reißverschlussfach mit Magnetdruckknöpfen, Einsteckfach, 2 Kunststoffhüllen116,58 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
QuickShopping - Smart Digital Wall Kalender 15,6 Zoll Wifi, Synchronisation mit App und Telefonen, Arbeitsdiagramm und Sprachsteuerung, 32 GB, ideal für ThuEntdecken Sie den QuickShopping Smart Digital Wall Calendar, die perfekte Lösung für die Organisation Ihrer Familien- und Büroplanung. Mit einem großen 15,6 Zoll Bildschirm bietet dieser Kalender nicht nur eine klare Sicht auf Ihren Kalender, sondern auch die Möglichkeit, sich einfach mit Ihrem Smartphone und Apps zu synchronisieren. Die Sprachsteuerung ermöglicht es Ihnen, Freisprechaufgaben hinzuzufügen und zu verwalten, was es noch einfacher macht, mit Ihren Verpflichtungen Schritt zu halten. Mit 32 GB Speicherkapazität haben Sie genügend Platz für alle wichtigen Termine und Termine. Dieser digitale Wandkalender ist ideal für den Heim- und Bürogebrauch und hilft Ihnen, Ihre Zeit effizient zu verwalten. Dieser Kalender ist mit einem EU-Stecker und einem Desktop-Halter einfach zu installieren und zu verwenden. Machen Sie Ihr Leben transparenter mit dem QuickShopping Smart Digital Wall Kalender!627,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.